Размер компенсации по полису ОСЦПВ во многом определяется тем, что потерпевший сделал в первые часы и дни после аварии. Незафиксированное повреждение сложно включить в расчет, пропущенный срок дает страховщику формальное основание для отказа, а отремонтированный до осмотра автомобиль лишает возможности доказать объем ущерба.
Страховые выплаты после ДТП в Украине проходят несколько обязательных этапов: уведомление страховщика, заявление с документами, осмотр автомобиля, расчет и перечисление денег. На каждом этапе у потерпевшего есть инструменты контроля — именно они решают, удастся ли при необходимости оспорить заниженную сумму.
Ниже — порядок действий от места аварии до проверки расчета и претензии. Конкретные шаги зависят от обстоятельств ДТП, условий полиса.
Что нужно сделать сразу после ДТП
Порядок обращения в страховую после ДТП начинается не в офисе страховщика, а на месте аварии — именно здесь формируются доказательства, на которые позже обопрется расчет выплаты.
Последовательность действий:
- Остановитесь, включите аварийную сигнализацию, выставьте знак. Убедитесь, что никто не пострадал.
- Не перемещайте автомобили до фиксации обстановки.
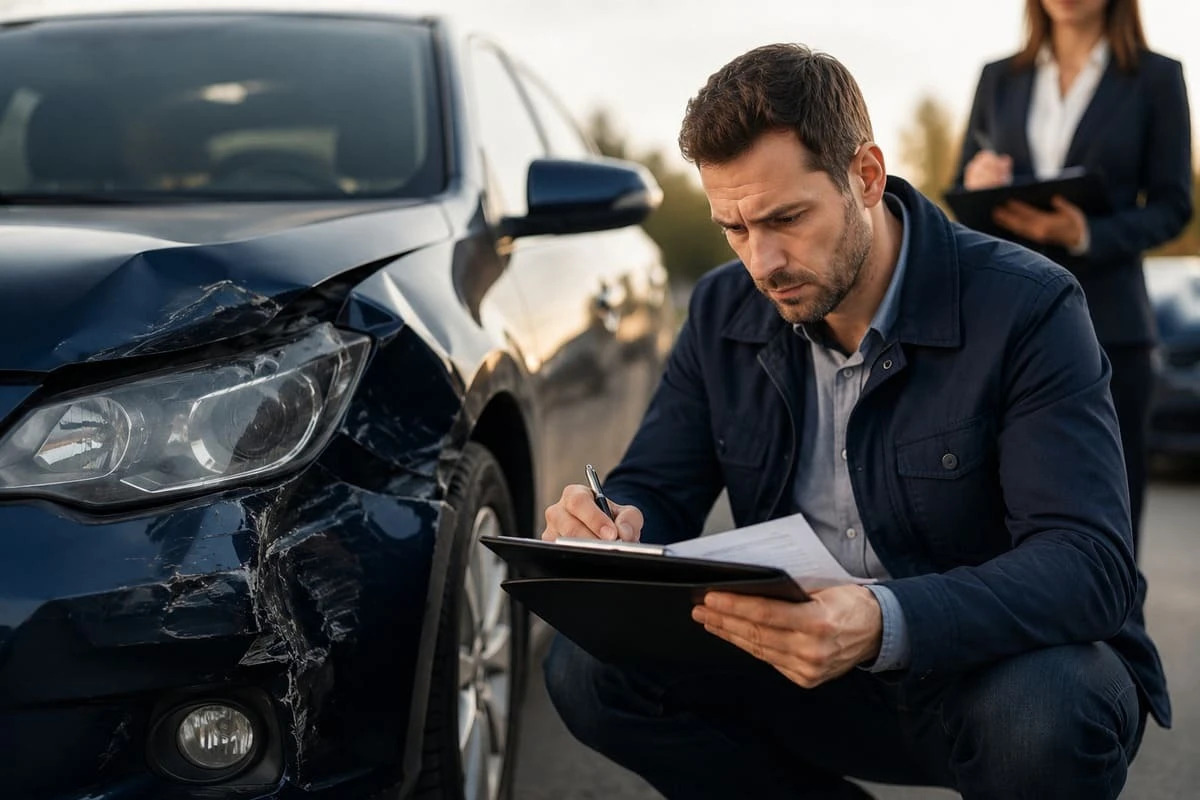
- Сфотографируйте и снимите на видео место ДТП: общий план с привязкой к местности, положение машин, следы торможения, все повреждения крупным планом, номерные знаки.
- Обменяйтесь данными со вторым участником: ФИО, контакты, номер полиса ОСЦПВ и название страховщика, госномер.
- Выберите способ оформления. Европротокол допустим, если столкнулись два транспортных средства, у обоих водителей действующие полисы, никто не пострадал, повреждено только имущество, участники трезвы и согласны с обстоятельствами. Не выполняется хотя бы одно условие — вызывайте полицию.
- При европротоколе заполните бланк или электронную форму без исправлений и разночтений со вторым участником.
- Сообщите о ДТП страховщику виновника (или своему — при европротоколе) в короткий срок; контакты есть в полисе. Зафиксируйте дату и способ обращения.
Седьмой пункт — только уведомление о событии. Заявление на выплату с пакетом документов подается отдельно, о нем — следующий раздел.
Сроки и документы для обращения в страховую компанию
Здесь потерпевшие чаще всего допускают ошибку, которая потом мешает получить деньги: путают уведомление о ДТП с заявлением на выплату. Это два разных документа с разными сроками.
Уведомление о ДТП — короткое письменное сообщение о факте аварии. По действующему закону об ОСЦПВ его подают в течение трех рабочих дней, причем письменная форма — прямое требование новой редакции закона, поэтому звонок или сообщение в мессенджере стоит продублировать документом.
Заявление о страховом возмещении запускает рассмотрение требования. К нему прилагаются:
- европротокол или сведения об оформлении ДТП полицией;
- документы на автомобиль и паспорт заявителя;
- банковские реквизиты;
- при наличии — фото повреждений, чеки на эвакуацию и другие подтвержденные расходы.
Куда подавать: если столкнулись два автомобиля и поврежден только транспорт, действует прямое урегулирование — можно обращаться к собственному страховщику. В остальных случаях — к страховщику виновника, а если виновник не установлен или без полиса — в МТСБУ (Моторное транспортное страховое бюро, отвечающее по обязательствам незастрахованных водителей).
Каждый документ фиксируйте: отметка о принятии на копии, опись вложения и квитанция при отправке почтой, электронная квитанция при подаче онлайн. Если страховщик отказывается регистрировать документы, оспаривает срок обращения или заранее сообщает о вероятном отказе, консультация юриста при ДТП позволяет проверить соблюдение процедуры и определить дальнейшие шаги, пока сроки не истекли.
Решение о выплате или отказе страховщик обязан принять не позднее 90 дней с дня получения заявления, а согласованную сумму — перечислить в течение 15 дней.
Как проходит осмотр поврежденного автомобиля
Осмотр автомобиля после ДТП страховой компанией — основа будущего расчета: что не попало в акт, того для страховщика не существует. По закону страховщик организует осмотр в течение 10 рабочих дней после получения уведомления о ДТП, а владелец обязан предоставить машину и не начинать ремонт до фиксации повреждений. Отремонтированная деталь — утраченное доказательство.
По результатам составляется акт осмотра — документ с перечнем повреждений, на который эксперт будет опираться при калькуляции. Прежде чем подписывать, проверьте:
- внесены ли все видимые повреждения, включая мелкие — царапины, сколы, деформации;
- есть ли запись о вероятных скрытых повреждениях (за бампером, в подвеске, в элементах безопасности) с пометкой о необходимости дефектовки на СТО;
- указана ли связь каждого повреждения именно с этим ДТП;
- проводилась ли фотофиксация и приложены ли снимки;
- соответствует ли описание фактическому состоянию машины.
Не согласны с содержанием — не отказывайтесь подписывать, а внесите замечания прямо в акт: «не учтено повреждение…», «требуется проверка скрытых дефектов…». Подпись без оговорок осложнит спор, хотя и не лишает права оспаривать расчет. Обязательно попросите копию акта — без нее сверить расчет страховщика с зафиксированными повреждениями не получится.
Если скрытые дефекты обнаружились уже при разборке на СТО, письменно сообщите страховщику и запросите дополнительный осмотр до ремонта этих узлов.
Как рассчитывается страховая выплата после ДТП
Порядок выплаты страховки при ДТП в Украине строится на оценке восстановительного ремонта: эксперт определяет перечень поврежденных деталей и работ по акту осмотра, затем рассчитывает их стоимость по методике оценки. Итог сравнивается с лимитом ответственности — по договорам, заключенным с 2025 года, это 250 000 грн за вред имуществу на одного потерпевшего.
На сумму страховой выплаты при ДТП влияют:
- перечень повреждений в акте осмотра и подтвержденные скрытые дефекты;
- стоимость запасных частей и нормо-часов работ по расчету эксперта;
- документально подтвержденные расходы — эвакуация, хранение;
- франшиза, если она предусмотрена договором виновника;
- лимит ответственности страховщика.
Существенное изменение новой редакции закона: по договорам, оформленным с 1 января 2025 года, возмещение рассчитывается без учета износа деталей — в размере, необходимом для восстановления автомобиля до состояния перед аварией. Если полис виновника куплен раньше, применяется прежний закон, где износ уменьшал выплату. Поэтому первое, что стоит выяснить, — дата заключения договора виновника.
Почему стоимость ремонта и выплата могут отличаться
Счет СТО почти всегда отличается от расчета страховщика, и само по себе это не нарушение. Типичные причины:
- часть повреждений не попала в акт осмотра или не связана с этим ДТП;
- СТО меняет узел в сборе, а эксперт считает ремонт отдельной детали;
- разница в ценах на запчасти и стоимости нормо-часа;
- работы, не относящиеся к аварии, включены в общий заказ-наряд;
- ущерб превысил лимит ответственности.
Если страховка не покрывает ущерб от ДТП из-за превышения лимита, разницу можно требовать с виновника. Задача владельца на этом этапе — понять, из чего сложилась предложенная сумма, а для этого нужен письменный расчет.
Как проверить, не занизила ли страховая компания выплату
Вывод о занижении нельзя делать на глаз — только сравнением документов. Если страховая компания занижает сумму, это будет видно из расхождений между актом осмотра, расчетом и сметой СТО. Алгоритм проверки:
- Запросите у страховщика письменное решение и полный расчет — калькуляцию с перечнем деталей, работ и цен. Устного объяснения недостаточно.
- Сверьте расчет с актом осмотра: все ли зафиксированные повреждения учтены в калькуляции.
- Сопоставьте перечень деталей и работ со сметой или заказ-нарядом СТО. Выпишите позиции, которых нет в расчете страховщика.
- По каждой исключенной позиции запросите письменное обоснование: почему деталь не учтена или посчитана дешевле.
- Проверьте, применялся ли износ и правомерно ли — с учетом даты договора виновника.
- Соберите комплект: акт осмотра, расчет, смета, фотографии, переписка, чеки.
Если после сверки расхождение не объясняется лимитом, франшизой или несвязанными с ДТП работами — есть предмет для спора.
Когда нужна независимая оценка
Заказывать отчет независимого оценщика имеет смысл, когда в расчете отсутствуют зафиксированные повреждения, страховщик не выдает калькуляцию, суммы отличаются в разы или спорным является сам характер дефектов. Отчет — это доказательство размера ущерба для претензии и суда, но не приказ страховщику: автоматической доплаты после него не происходит, страховщик вправе не согласиться с выводами. Оценку проводите до ремонта, а расходы на нее подтверждайте документами — при обоснованном споре их можно включить в требования.
Что делать при заниженной выплате или отказе
Основания отказа в страховой выплате перечислены в законе исчерпывающе — страховщик не вправе придумывать собственные. Поэтому отказ или уменьшение суммы должны быть оформлены письменным мотивированным решением. Пока такого документа нет, спорить не с чем — сначала добейтесь его выдачи.
Дальше действуйте последовательно:
- Подготовьте возражения: по каждому доводу страховщика — контраргумент с опорой на акт осмотра, расчет, смету, отчет оценщика.
- Направьте письменную претензию с требованием пересмотреть решение, приложите доказательства, отправку зафиксируйте.
- При нарушении процедуры или сроков подайте жалобу в МТСБУ, а на страховщика как финучреждение — регулятору.
- Если досудебный этап не дал результата, при подтвержденном ущербе следующим шагом может стать судебное взыскание, включая пеню за просрочку.
Важно не путать адресатов требований. Страховщик отвечает в пределах лимита и условий покрытия. К виновнику предъявляется то, что обоснованно не покрыто страховкой, — например, ущерб сверх лимита. Но перекладывать на него любую разницу между сметой СТО и выплатой нельзя: суд проверит, чем вызвано расхождение и подтвержден ли фактический размер вреда.
Получение возмещения после аварии — цепочка, где каждое звено опирается на предыдущее: фиксация на месте, своевременное уведомление, полный пакет документов, проверенный акт, письменный расчет. У кого на руках эти документы, тот способен и проверить предложенную сумму, и обоснованно ее оспорить. Порядок действий в конкретном споре зависит от обстоятельств ДТП, условий полиса и норм, действующих на момент обращения.